
Thủ tục giải thể chi nhánh
Thủ tục giải thể chi nhánh, theo cách gọi pháp lý phổ biến là thủ tục chấm dứt hoạt động chi nhánh, được thực hiện khi doanh nghiệp không tiếp tục duy trì đơn vị phụ thuộc này. Đây không chỉ là việc nộp thông báo tại cơ quan đăng ký kinh doanh. Doanh nghiệp cần đồng thời xử lý nghĩa vụ thuế, hợp đồng, lao động, tài sản, hóa đơn và các nghĩa vụ phát sinh từ hoạt động của chi nhánh.
Do quy trình và thành phần hồ sơ có thể thay đổi theo tình trạng thuế, địa phương, ngành nghề và cách chi nhánh vận hành trên thực tế, doanh nghiệp nên rà soát hồ sơ trước khi nộp để hạn chế việc bị yêu cầu bổ sung.
Khi nào cần làm thủ tục giải thể chi nhánh?
Doanh nghiệp thường thực hiện thủ tục chấm dứt hoạt động chi nhánh trong các trường hợp:
- Chi nhánh hoạt động không còn hiệu quả hoặc doanh nghiệp tái cơ cấu mạng lưới kinh doanh.
- Doanh nghiệp chuyển hoạt động về trụ sở chính hoặc sang một địa điểm, đơn vị phụ thuộc khác.
- Chi nhánh không còn nhu cầu sử dụng giấy phép con, địa điểm kinh doanh hoặc nhân sự riêng.
- Doanh nghiệp muốn giảm chi phí quản trị, kế toán và tuân thủ nghĩa vụ thuế.
- Chi nhánh bị yêu cầu chấm dứt hoạt động theo quyết định của cơ quan có thẩm quyền theo quy định pháp luật.
Việc ngừng hoạt động thực tế nhưng không hoàn tất thủ tục pháp lý có thể khiến chi nhánh vẫn phát sinh nghĩa vụ kê khai, báo cáo hoặc trách nhiệm liên quan đến mã số thuế. Vì vậy, doanh nghiệp không nên chỉ đóng cửa địa điểm mà bỏ qua thủ tục đăng ký chấm dứt hoạt động.
Phân biệt giải thể chi nhánh và giải thể doanh nghiệp
Chi nhánh là đơn vị phụ thuộc của doanh nghiệp, không có tư cách pháp nhân độc lập. Khi chi nhánh chấm dứt hoạt động, doanh nghiệp vẫn tiếp tục tồn tại và vẫn chịu trách nhiệm đối với quyền, nghĩa vụ, hợp đồng và khoản nợ của chi nhánh.
Ngược lại, giải thể doanh nghiệp là việc chấm dứt toàn bộ sự tồn tại của doanh nghiệp sau khi đáp ứng các điều kiện luật định, bao gồm việc thanh toán nghĩa vụ tài sản và hoàn tất các thủ tục liên quan.
Do đó:
- Giải thể chi nhánh: doanh nghiệp mẹ vẫn hoạt động; chỉ đơn vị phụ thuộc bị chấm dứt.
- Giải thể doanh nghiệp: doanh nghiệp chấm dứt hoạt động; cần xử lý cả trụ sở chính và các đơn vị phụ thuộc còn tồn tại.
Nếu doanh nghiệp đang dự kiến chấm dứt toàn bộ hoạt động, nên xem thêm bài thủ tục giải thể doanh nghiệp để phân biệt phạm vi công việc và chuẩn bị phương án phù hợp.
Hồ sơ giải thể chi nhánh cần chuẩn bị
Tùy loại hình doanh nghiệp và yêu cầu xử lý hồ sơ tại thời điểm thực hiện, hồ sơ giải thể chi nhánh thường cần các nhóm tài liệu sau:
- Thông báo chấm dứt hoạt động chi nhánh theo biểu mẫu đang áp dụng.
- Quyết định chấm dứt hoạt động của chủ sở hữu, hội đồng thành viên, hội đồng quản trị hoặc chủ thể có thẩm quyền trong doanh nghiệp.
- Biên bản họp về việc chấm dứt hoạt động, nếu loại hình doanh nghiệp và quy chế nội bộ yêu cầu.
- Tài liệu về việc xử lý nghĩa vụ thuế và các hồ sơ cơ quan thuế yêu cầu trong quá trình thủ tục đóng mã số thuế chi nhánh.
- Hồ sơ liên quan đến con dấu của chi nhánh, nếu chi nhánh có sử dụng hoặc quản lý con dấu riêng và pháp luật, cơ quan tiếp nhận yêu cầu thực hiện thủ tục tương ứng.
- Tài liệu nội bộ chứng minh việc xử lý hợp đồng, lao động, tài sản, công nợ và hóa đơn khi cần giải trình.
Không phải mọi hồ sơ nội bộ đều phải nộp cùng bộ hồ sơ đăng ký kinh doanh. Tuy nhiên, doanh nghiệp nên chuẩn bị sẵn để xử lý khi cơ quan thuế, đối tác hoặc người lao động yêu cầu làm rõ quyền và nghĩa vụ liên quan.
Các bước chấm dứt hoạt động chi nhánh
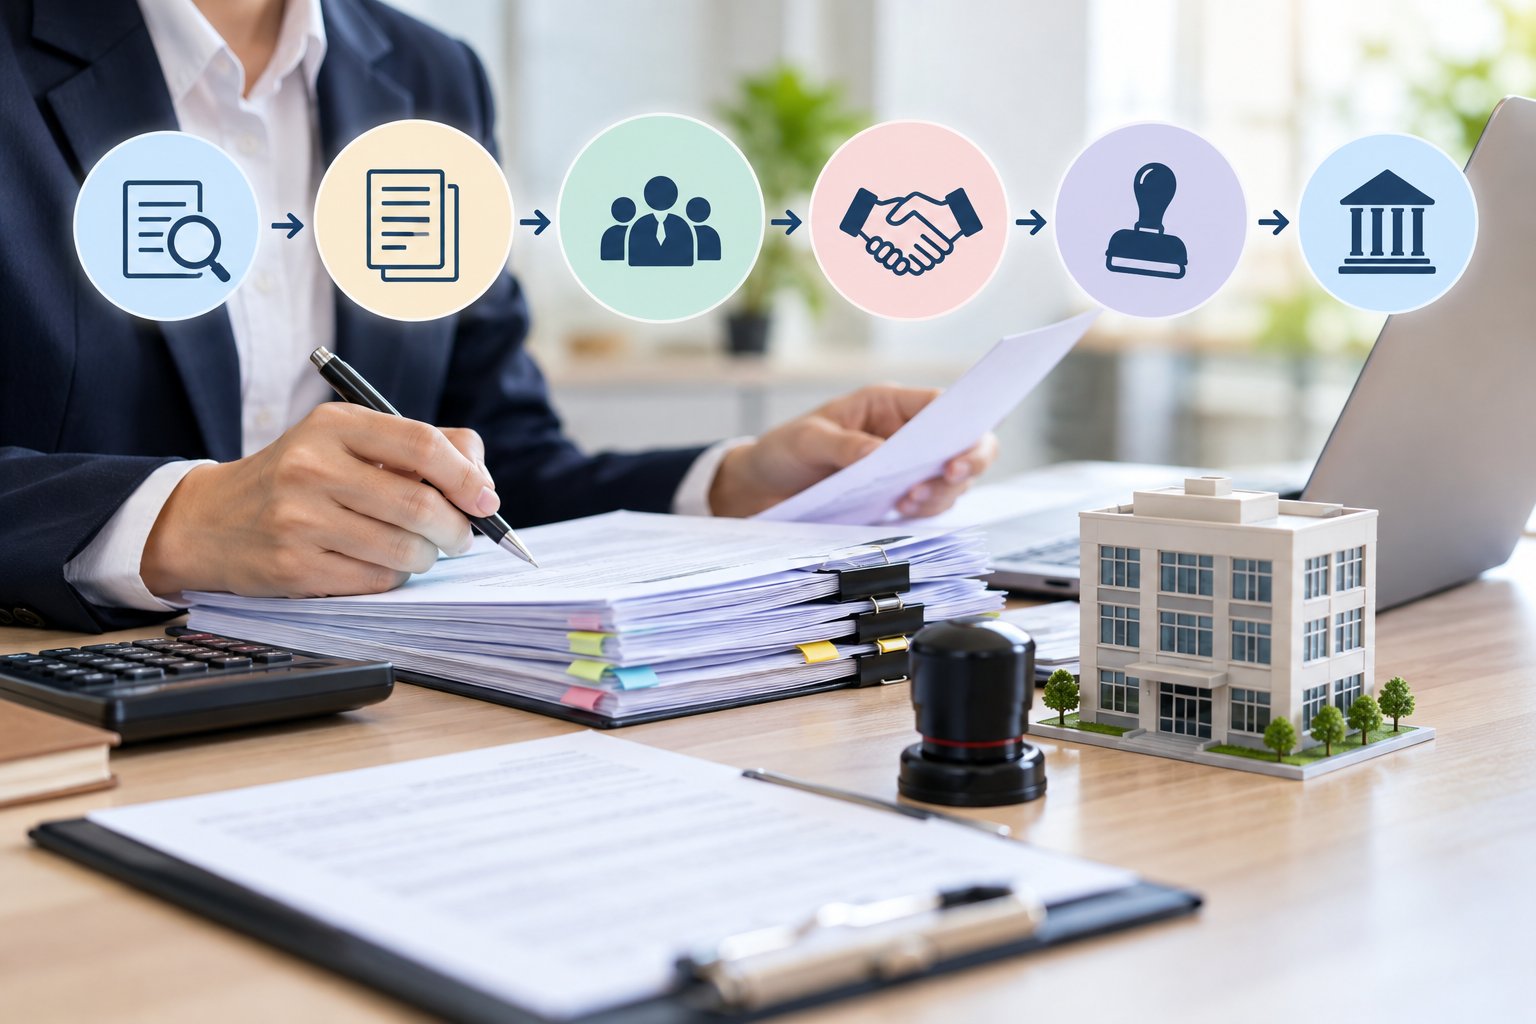
1. Ra quyết định chấm dứt hoạt động
Doanh nghiệp cần ban hành quyết định đúng thẩm quyền theo loại hình doanh nghiệp, điều lệ và quy chế quản trị nội bộ. Quyết định nên xác định rõ:
- Tên, mã số và địa chỉ chi nhánh;
- Thời điểm dự kiến chấm dứt hoạt động;
- Người hoặc bộ phận chịu trách nhiệm xử lý thuế, hợp đồng, tài sản, lao động;
- Phương án tiếp nhận quyền, nghĩa vụ còn lại của chi nhánh.
2. Rà soát và hoàn thành nghĩa vụ thuế
Thủ tục đóng mã số thuế chi nhánh là phần cần được ưu tiên rà soát. Tùy tình trạng đăng ký thuế và hoạt động thực tế, chi nhánh có thể cần xử lý các nội dung như:
- Tờ khai thuế còn thiếu hoặc chưa nộp;
- Các khoản thuế, tiền chậm nộp hoặc nghĩa vụ tài chính còn tồn;
- Hóa đơn điện tử, hóa đơn chưa sử dụng và dữ liệu liên quan;
- Nghĩa vụ quyết toán hoặc hồ sơ thuế phát sinh theo từng trường hợp;
- Thông tin tài khoản, địa điểm hoạt động và các đăng ký thuế liên quan.
Không nên hiểu thủ tục thuế và thủ tục tại cơ quan đăng ký kinh doanh là hai quy trình hoàn toàn tách biệt. Việc trao đổi, cập nhật tình trạng giữa các cơ quan có thể được thực hiện theo cơ chế quản lý hiện hành. Doanh nghiệp cần theo dõi thông báo của cơ quan tiếp nhận và thực hiện đúng yêu cầu đối với hồ sơ thực tế.
3. Xử lý hợp đồng, công nợ, tài sản và lao động
Trước khi nộp hồ sơ, doanh nghiệp cần lập danh sách các nghĩa vụ mà chi nhánh đang tham gia hoặc quản lý. Đặc biệt lưu ý:
- Hợp đồng với khách hàng, nhà cung cấp, bên thuê địa điểm và đơn vị vận chuyển;
- Công nợ phải thu, phải trả, tiền đặt cọc và nghĩa vụ bảo hành;
- Tài sản, hàng tồn kho, thiết bị, chứng từ kế toán;
- Người lao động đang làm việc tại chi nhánh, bao gồm lương, bảo hiểm và quyền lợi liên quan;
- Giấy phép, tài khoản giao dịch, chữ ký số hoặc tài khoản nền tảng do chi nhánh sử dụng.
Doanh nghiệp nên xác định bằng văn bản việc chuyển giao, thanh lý hoặc tiếp tục thực hiện hợp đồng tại trụ sở chính hay đơn vị khác. Việc này giúp tránh nhầm lẫn về chủ thể thực hiện nghĩa vụ sau khi chi nhánh đã chấm dứt hoạt động.
4. Nộp hồ sơ chấm dứt hoạt động chi nhánh
Hồ sơ được nộp đến cơ quan đăng ký kinh doanh có thẩm quyền theo quy định và phương thức tiếp nhận đang áp dụng. Doanh nghiệp cần kiểm tra kỹ thông tin trên hồ sơ, gồm tên chi nhánh, mã số chi nhánh, địa chỉ, người đứng đầu và người ký hồ sơ.
Trong quá trình xử lý, cơ quan tiếp nhận có thể yêu cầu sửa đổi, bổ sung hoặc chờ xác nhận về tình trạng nghĩa vụ thuế. Vì vậy, nên lưu lại giấy tiếp nhận, thông báo yêu cầu bổ sung và các tài liệu đã nộp.
5. Nhận kết quả và hoàn tất các công việc hậu chấm dứt
Sau khi tình trạng chấm dứt hoạt động được cập nhật, doanh nghiệp vẫn nên thực hiện các việc còn lại như lưu trữ hồ sơ, thông báo cho đối tác, cập nhật thông tin trên website hoặc kênh bán hàng, và bảo đảm quyền lợi của người lao động đã được giải quyết.
Những việc doanh nghiệp cần rà soát trước khi nộp hồ sơ
Một checklist thực tế trước khi làm thủ tục giải thể chi nhánh gồm:
- Kiểm tra tình trạng mã số thuế và hồ sơ khai thuế của chi nhánh.
- Đối chiếu hóa đơn, chứng từ kế toán, công nợ và nghĩa vụ tài chính.
- Xác định các hợp đồng còn hiệu lực và phương án chuyển giao hoặc thanh lý.
- Rà soát người lao động, tiền lương, bảo hiểm xã hội và hồ sơ nhân sự.
- Kiểm tra con dấu, chữ ký số, tài khoản ngân hàng, tài khoản phần mềm và tài khoản dịch vụ đứng tên chi nhánh.
- Kiểm tra biển hiệu, thông tin địa chỉ trên website, hóa đơn, hợp đồng mẫu và các kênh truyền thông.
- Lưu trữ quyết định, biên bản, chứng từ thuế và tài liệu chứng minh việc xử lý nghĩa vụ.
Việc rà soát này đặc biệt quan trọng nếu chi nhánh đã ngừng hoạt động trong thời gian dài, có phát sinh hóa đơn, có lao động hoặc có tranh chấp công nợ chưa được giải quyết.
Giải thể văn phòng đại diện có gì khác?
Văn phòng đại diện cũng là đơn vị phụ thuộc của doanh nghiệp nhưng thường có chức năng liên lạc, nghiên cứu, xúc tiến và bảo vệ lợi ích doanh nghiệp; không mặc nhiên được trực tiếp kinh doanh sinh lợi như chi nhánh, trừ khi pháp luật chuyên ngành có quy định khác.
Về nguyên tắc, giải thể văn phòng đại diện cũng cần quyết định chấm dứt hoạt động, xử lý nghĩa vụ phát sinh và thực hiện thủ tục tại cơ quan có thẩm quyền. Tuy nhiên, hồ sơ thuế, hóa đơn, hợp đồng và lao động có thể đơn giản hoặc phức tạp hơn tùy cách văn phòng đại diện đã hoạt động thực tế.
Doanh nghiệp không nên áp dụng máy móc hồ sơ giải thể chi nhánh cho văn phòng đại diện mà cần kiểm tra đúng loại đơn vị phụ thuộc, phạm vi hoạt động và tình trạng thuế của đơn vị đó.
Khi nào nên nhờ tư vấn pháp lý doanh nghiệp?
Doanh nghiệp nên cân nhắc sử dụng dịch vụ tư vấn pháp lý doanh nghiệp khi chi nhánh có nợ thuế, hóa đơn chưa xử lý, nhiều hợp đồng đang thực hiện, người lao động chưa chốt quyền lợi, tài sản cần chuyển giao hoặc có nguy cơ tranh chấp với đối tác.
Tư vấn pháp lý phù hợp có thể hỗ trợ rà soát hồ sơ, xác định đầu việc cần hoàn thành, phân định trách nhiệm giữa chi nhánh và doanh nghiệp, cũng như chuẩn bị phương án xử lý theo tình trạng thực tế. Nội dung bài viết mang tính tham khảo; hồ sơ và trình tự cụ thể cần được đối chiếu với quy định đang áp dụng và yêu cầu của cơ quan có thẩm quyền tại thời điểm nộp.